
Salvavidas de campaña: provincias anuncian planes de desendeudamiento pero pocas muestran resultados concretos
Mientras crece la morosidad en Tierra del Fuego, los programas de refinanciación se multiplican en el país. Sin embargo, la mayoría de los gobiernos provinciales aún no informa cuántas familias lograron regularizar su situación ni cuánto alivio real obtuvieron.
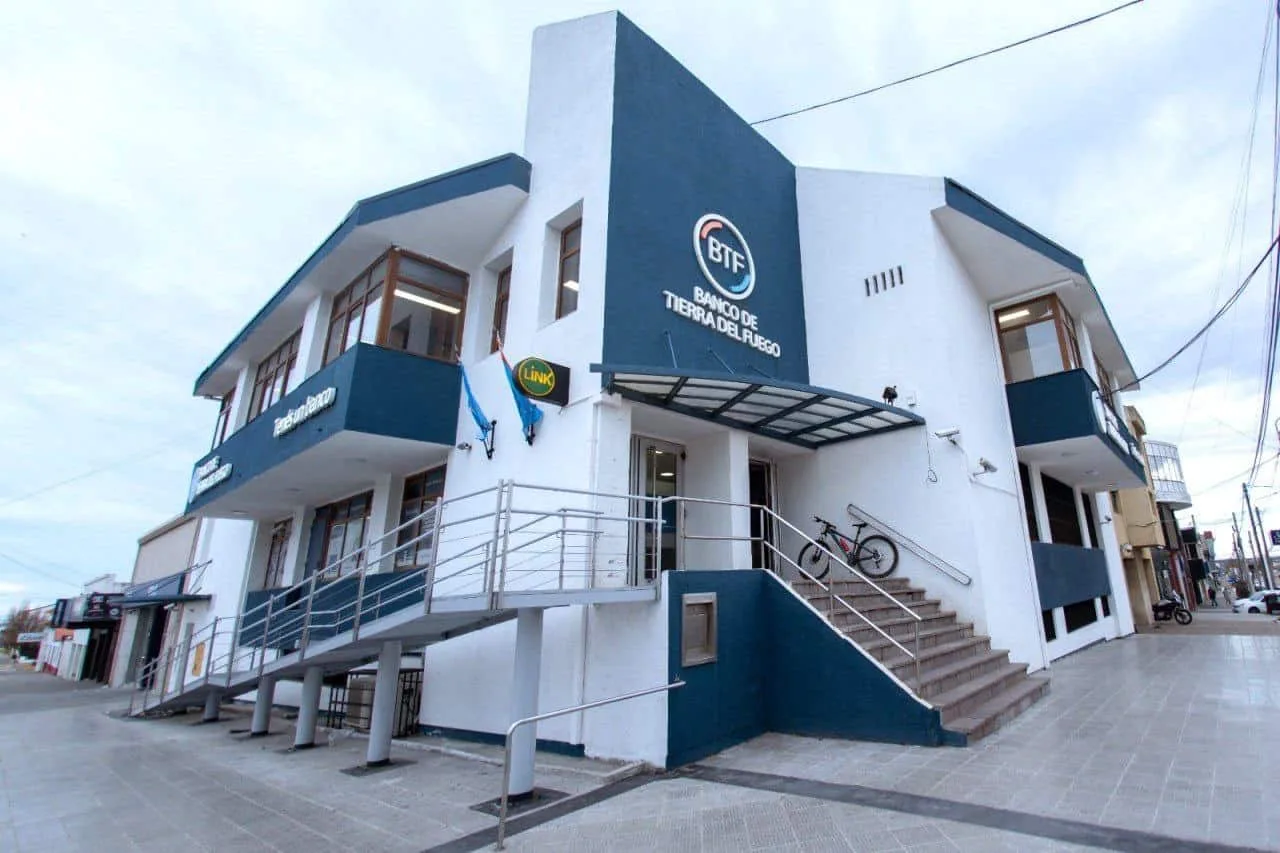
El aumento sostenido de la morosidad en las familias argentinas impulsó a varios gobiernos provinciales a lanzar planes de refinanciación y alivio financiero con bombos y platillos. En Tierra del Fuego, donde el costo de vida invernal y los salarios estatales y privados sufren el impacto de la inflación, estos anuncios generan expectativa pero también escepticismo.
Sin embargo, la mayoría de las administraciones provinciales todavía no publicó datos concretos: cuántas solicitudes fueron aprobadas, en qué porcentaje se redujeron las cuotas mensuales ni, especialmente, cuántas familias consiguieron salir verdaderamente de la deuda. Lo que en los comunicados oficiales se presenta como “salvavidas” para el bolsillo, en la práctica parece quedar en anuncios de campaña sin rendición de cuentas clara.
En Río Grande, Ushuaia y Tolhuin, vecinos consultados por este medio relatan que las deudas con tarjetas de crédito, préstamos personales y servicios básicos se acumulan mes a mes. Una docente de la UNTDF que prefirió mantener su nombre en reserva explicó que su cuota de un crédito bancario pasó de representar el 18% de su sueldo a casi el 35% tras las últimas actualizaciones de tasas. “Anuncian planes, pero después te piden una cantidad de papeles que no terminás nunca”, resumió. Algunos distritos del país sí han comenzado a publicar números parciales. En Santa Fe, por ejemplo, se informó que más de 12 mil familias accedieron a la refinanciación y que el promedio de reducción de cuotas rondó el 28%. En cambio, en provincias patagónicas como Chubut y Tierra del Fuego los anuncios fueron más generales y hasta el momento no se brindaron estadísticas desagregadas por ciudad o por tipo de deuda.
Desde la Asociación de Defensa del Consumidor local reclaman mayor transparencia. “No alcanza con lanzar el plan; la gente necesita saber si realmente le van a bajar la cuota y por cuánto tiempo. Muchas veces terminan refinanciando la misma deuda con intereses disfrazados”, señaló un referente consultado.
En el ámbito municipal, tanto la intendencia de Ushuaia como la de Río Grande han adherido a programas provinciales de regularización de deudas de servicios. Sin embargo, s de ambos municipios admitieron que aún no cuentan con un balance público de cuántos usuarios lograron quedar al día de manera efectiva y sostenida en el tiempo.
El costo de vida en la provincia, con el gas invernal como uno de los rubros más sensibles, agrava la situación. Una familia tipo de Tolhuin con dos hijos en edad escolar puede destinar más del 40% de sus ingresos a servicios, alimentos y cuotas. En ese contexto, un plan de desendeudamiento que no muestre resultados palpables corre el riesgo de ser percibido como una medida electoral antes que como una política de alivio concreto.
Especialistas en economía doméstica consultados coinciden en que el verdadero indicador de éxito no es la cantidad de adhesiones, sino el porcentaje de familias que, seis meses después de haber ingresado al programa, mantienen sus pagos al día sin contraer nueva deuda. Ese dato, por ahora, brilla por su ausencia en la mayoría de los anuncios provinciales.
Mientras se acerca el final del año y se discuten paritarias y presupuestos, los fueguinos esperan que los “salvavidas” prometidos se traduzcan en alivio real. Por el momento, la opacidad en los números alimenta la sensación de que se trata más de una herramienta comunicacional que de una solución estructural al endeudamiento familiar.